今年上半年,中国榴莲进口量暴增,终端售价却一路走低。
5-10年前,东南亚各国一窝蜂扩种,到了2026年夏天集中兑现了。泰国,越南,马来西亚的果园同时挂果,又同时涌入中国这唯一一个出口市场。
每一颗低价榴莲的背后,是数百万东南亚果农为跟风扩种付出的代价,东南亚榴莲产业正在陷入深度危机。
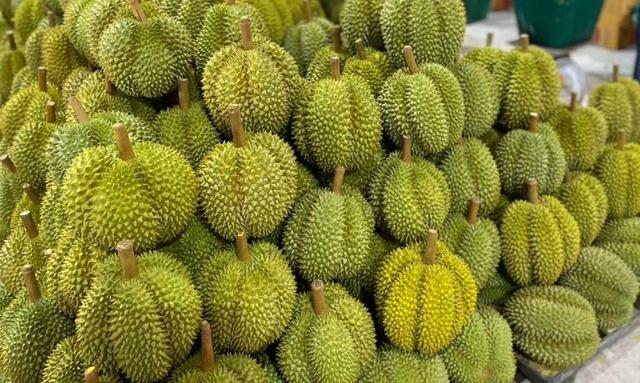
数据显示,今年上半年中国榴莲进口量达107万吨,增速明显高于往年。回顾过去十年,榴莲进口量从2015年的不到30万吨一路攀升,如今翻了快六倍。
国内消费从华南沿海快速渗透至内陆城市,加上电商冷链物流的普及,榴莲从猎奇小众水果变成了不少家庭的日常消费品。
业内预测2026年进口量将接近200万吨,零售市场规模有望突破820亿元。榴莲已经成为中国仅次于大豆和牛肉的第三大进口农产品单品。
巨大的市场体量,也意味着中国任何一个政策调整或者消费者口味迁移,都能决定整个东南亚数千万果农的收入。
早年国内市场上几乎只有泰国榴莲,如今越南、马来西亚、菲律宾、柬埔寨等国都拿到了对华准入资质,来源地从1个变成7个。
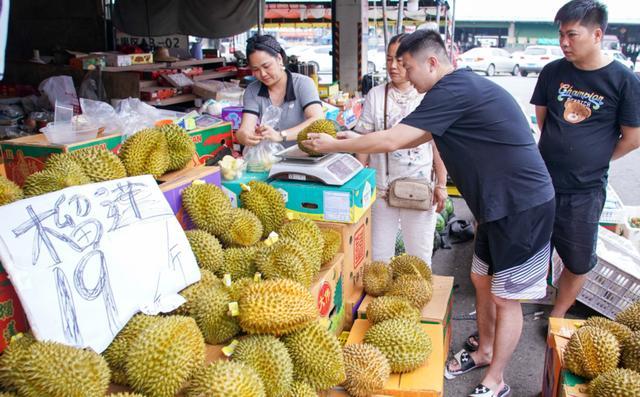
人人都想来中国分一杯羹,人人都拼命扩种。供给端的扩张速度远远超过了中国市场的消化能力,产能严重过剩,价格踩踏式下跌就成了必然。
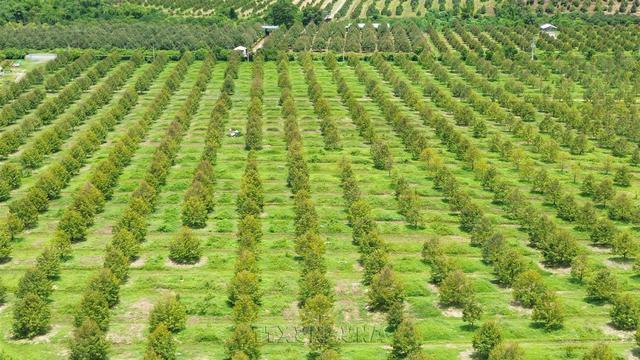
榴莲树从种下到盛产需要4-7年。2019-2021年,是中国榴莲消费最火爆的几年,一颗猫山王动辄四五百元还抢不到货。暴利行情让东南亚掀起了一轮榴莲种植热潮。
泰国大量砍掉橡胶树改种榴莲,越南农户把稻田抽干垒起土垄种榴莲,马来西亚趁着油棕价格低迷把山坡都改成了榴莲园。当年跟风的种植决策,在2026年集中进入了盛果期,海量货源同一时间冲向中国市场。
泰国今年压力最大,全年产量预计达到189万吨,但市场根本接不住这么大的量。机构预测今年泰国榴莲均价会跌到90泰铢一公斤左右,低于过去五年108.7泰铢的平均水平。
今年7月,越南东南部金枕榴莲A果收购价跌到5.9-6.7万越南盾一公斤,同比大跌30%-40%。越南榴莲90%以上运往中国,内销市场很小,一旦出口端遇阻,产地价格根本无法得到支撑。
曾经溢价极高的马来西亚猫山王也跌落神坛。批发价从90令吉(150元人民币)一公斤跌到不足10令吉(17元)。
普通品种产地收购价2.7令吉一公斤(大约5块钱),但人工采摘,运输,分拣的综合成本就要5-6令吉,卖一斤亏一斤。即便降价促销,当地果农每周仍有数百公斤榴莲滞销腐烂,血本无归。
集中爆发的过剩产能是价格大跌的核心原因,而物流效率升级和品质滑坡,把产地行情推向了谷底。
中老铁路开通之后,泰国榴莲走冷链班列26个小时就能到昆明,损耗率在3%以内。而传统的陆海联运要走四五天,损耗率超过10%。
运输效率的提升本身是产业进步,但当供给已经严重过剩,物流提速只意味着过剩的果子会以更低的成本涌进同一个市场。产地价格被进一步压低。
价格跌了,果农和贸易商的利润被挤压到极限。为了止损,产业链上各个环节开始默契地走降品质换销量的路线。
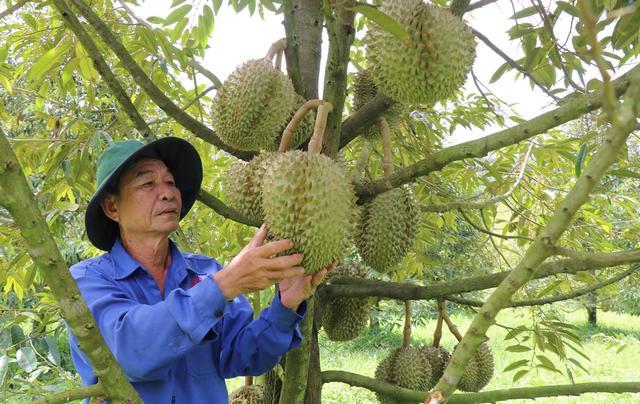
泰国果农抢在果子成熟之前就采摘,这样能早上市早回款,但消费者买到手发现果子放不熟。
越南多乐省目前有将近60%的种植区没有获得中国要求的种植区代码,对应35万吨榴莲无法合规出口。只能走非正规渠道或者在国内市场消化,品质和安全性都没有保障。
消费者买到手几次踩坑之后,花几十上百块钱买一颗榴莲的意愿就大幅下降了。需求端的收缩比供给端的调整来得更快,买的人少了,产地就只能继续降价清库存。
价格越低,采购商越不愿意为品质溢价买单,果农也就越没有动力去保品质。当消费者普遍认为低价等于踩坑的时候,降价就再也刺激不了销量,价格只能继续往下掉。
产业链上的每一个环节都在承受压力,但最底层的果农没有地方转移成本。
泰国果农的收入已经连续两年萎缩。今年南部产区产量大幅增长,还有大量果子堆在仓库里没卖出去。泰国商务部已经启动预购和促销计划来帮果农出货,但这只能解决短期问题。
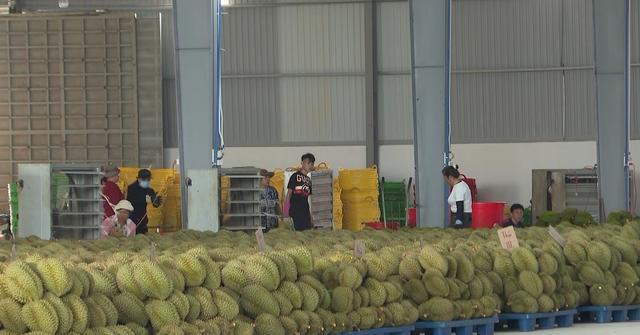
越南果园收购价已经低于生产成本,摘下来的果子每卖一公斤都在亏钱。马来西亚果农把猫山王零售价砍了近1/3,有人开始靠卖香蕉来补榴莲园的亏空。
智利车厘子,澳洲红酒,新西兰奶粉都经历过类似的周期。中国市场打开需求爆发,产地跟风扩产,供给过剩,价格崩塌。
榴莲的特殊性在于,中国市场根本没有饱和,需求还在增长,是东南亚产地的盲目跟风,提前把自己卷进了亏损深渊。所有果农的决策只看前一年的高价行情,没有人去算中国市场的真实消化能力,没有人去想四年后所有树一起挂果会怎样。
无数个体的短视跟风,最终酿成了东南亚整个榴莲产业的溃败。
九八策略提示:文章来自网络,不代表本站观点。